
فراخوان های مالیات بر ارزش افزوده ، آخرین و جدیدترین فراخوان ، دی ماه ۱۴۰۲
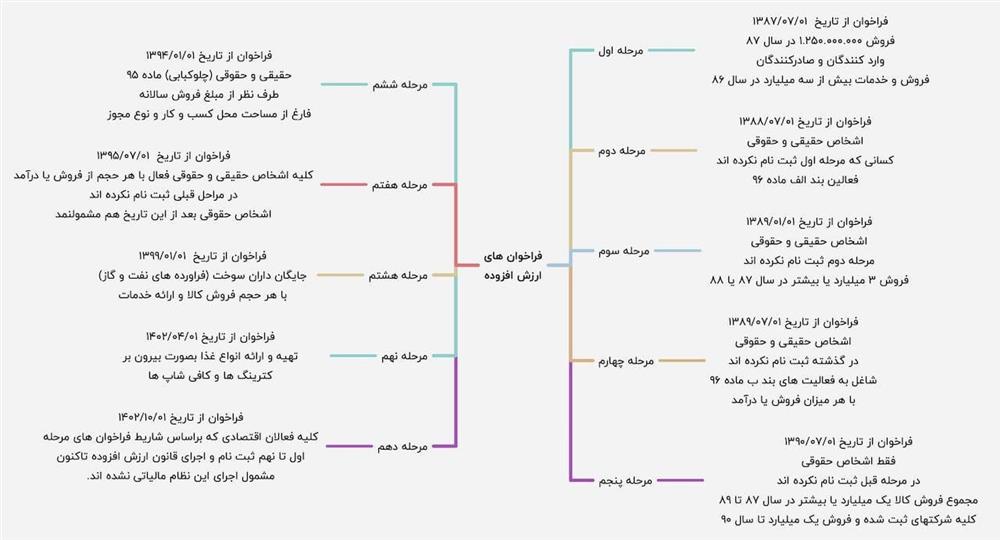
به موجب ماده ۱۳ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰/۳/۲، از آن جایی که تا زمان راه اندازی سامانه مودیان ترتیبات ثبت نام حسب مقررات قانون مالیات بر ارزش افزوده مصوب سال ۱۳۸۷ می باشد، لذا بنا به اختیارات حاصل از مقررات ماده ۱۸ قانون مالیات بر ارزش افزوده مصوب ۱۳۸۷/۲/۱۷، کلیه اشخاص حقیقی و حقوقی که براساس شرایط فراخوانهای مراحل اول تا دهم مشمول اجرای این نظام مالیاتی هستند.
چه کسانی از قانون مالیات بر ارزش افزوده معاف هستند؟
برای اطلاع می توانید به مقاله ” معافیت های قانون مالیات بر ارزش افزوده ” مراجعه نمایید.
جدیدترین فراخوان مالیات بر ارزش افزوده ، فراخوان مرحله دهم دی ماه سال ۱۴۰۲
بر اساس آخرین فراخوان های مالیات بر ارزش افزوده ، کلیه فعالان اقتصادی که بر اساس شرایط فراخوان های مرحله های اول تا نهم ثبت نام و اجرای قانون مالیات ارزش افزوده ، تاکنون مشمول اجرای این نظام مالیاتی نشده اند، میبایست در صورتی که در هر یک از گروه های شغلی زیر مشغول به فعالیت می باشند، اقدام به ثبت نام نمایند چرا که در دوره دهم مشمول ثبت نام محسوب می شوند و مکلف به اجرای مقررات قانون از ابتدای دی ماه ۱۴۰۲ هستند. در مورد مالی بیشتر بخوانید.
کلیه فعالان اقتصادی که بر اساس شرایط فراخوان های مرحله های اول تا نهم ثبت نام و اجرای قانون مالیات ارزش افزوده ، تاکنون مشمول اجرای این نظام مالیاتی نشده اند، میبایست در صورتی که در هر یک از گروه های شغلی زیر مشغول به فعالیت می باشند، اقدام به ثبت نام نمایند چرا که در دوره دهم مشمول ثبت نام محسوب می شوند و مکلف به اجرای مقررات قانون از ابتدای دی ماه ۱۴۰۲ هستند.
فروشندگان حیوانات خانگی ؛ شامل سگ و گربه ، ماهی و پرنده زینتی و حیوانات وحشی و کلیه مراکز درمانی ، بیمارستان ها و کلینیک های دامپزشکی و تمامی ارائه دهندگان هرگونه خدمات به این حیوانات و هم چنین فروشندگان انواع غذا ، لوازم و تجهیزات آن ها از قبیل پت شاپ ها و فروشگاه های لوازم حیوانات خانگی
فروشندگان انواع ادوات و آلات موسیقیفروشندگان انواع لوازم آرایشی ، تجهیزات آرایشگاهی و آرایشی، عطر و ادکلن
ارائه دهندگان خدمات اخذ پذیرش تحصیلی و مشاوره و راهنمایی در امور تحصیلی خارجه
ارائه دهندگان خدمات ماساژ از هر نوع
صاحبان آتلیه های عکس و فیلم
ارائه دهندگان خدمات طرح و نقشه بهره برداری از معادن و مشاوره فنی ، حفاری ، آتشباری و انفجار معدن
خدمات مربوط به برگزاری سمینار و همایش ، کنفرانس و جشنواره ، گردهمایی و انواع مراسم
فروشندگان انواع عینک آفتابی و لنزهای تماسی
فروشندگان انواع ضایعات فلزی
فروشندگان قهوه ، کاکائو ، نسکافه ، پودر و خمیر حاصل از آن ها
فروشندگان انواع لوازم و تجهیزات حفاظتی از قبیل دزدگیر
فراخوان مرحله نهم مالیات ارزش افزوده از ابتدای تیرماه سال ۱۴۰۲
کلیه اشخاص حقیقی و حقوقی که براساس شرایط فراخوانهای هشت مرحله قبلی ثبت نام، و اجرای قانون مالیات بر ارزش افزوده تاکنون مشمول اجرای این نظام مالیاتی نشدهاند.
تهیه و ارائه انواع غذا به صورت بیرون بر (آشپزخانهها و کترینگ ها) اعم از صنعتی یا خانگی
کافی شاپ ها
لازم به ذکر است فعالان اقتصادی در حوزه جگرکی، بریانی، آش و حلیم که در فراخوانهای قبلی مشمول ارزش افزوده نبودهاند، مشمول فراخوان مرحله نهم ارزش افزوده نیز نخواهند بود.
فراخوان مرحله هشتم مالیات ارزش افزوده از ابتدای سال ۱۳۹۹
کلیه جایگاه داران سوخت فرآوردههای نفت و گاز با هر حجم از فروش یا درآمد کالا و ارائه خدمات که به موجب فراخوانهای هفت مرحله قبلی ثبت نام، تاکنون برای اجرای قانون فراخوانده نشدهاند، مشمول اجرای قانون مالیات بر ارزش افزوده از ابتدای سال ۱۳۹۹ خواهند شد.
فراخوان مرحله هفتم مالیات ارزش افزوده از ابتدای مهرماه سال ۱۳۹۵
کلیه اشخاص حقوقی فعال با هر حجم از فروش و یا درآمد از محل عرضه کالا و ارائه خدمات مشمول که موجب فراخوانهای شش مرحله قبلی ثبت نام، تاکنون برای اجرای قانون فراخوان نشده اند، به استثنای اشخاص حقوقی با فعالیتهای صرفا معاف موضوع ماده ۱۲ قانون مالیات بر ارزش افزوده
فراخوان مرحله ششم مالیات ارزش افزوده از ابتدای سال ۱۳۹۴
بر اساس آخرین فراخوان های مالیات بر ارزش افزوده، اشخاص حقوقی و همچنین حقیقی صرف نظر از مبلغ فروش سالانه موضوع ماده ۹۸ قانون مالیاتهای مستقیم که به فعالیتهای چلوکبابیها، سالنهای غذاخوری، سفره خانههای سنتی و اغذیه فروشیهای زنجیرهای با مالکیت واحد و با نام و نشان و عنوان تجاری واحد فارغ از مساحت محل کسب و کار و نوع مجوز اشتغال دارند
فراخوان مرحله پنجم قانون مالیات ارزش افزوده از ابتدای مهرماه سال ۱۳۹۰
کلیه اشخاص حقوقی که بر اساس شرایط فراخوان های چهار مرحله قبلی ثبت نام، مشمول اجرای نظام مالیات بر ارزش افزوده نگردیده اند، در صورتی که در هر یک از سالهای ۱۳۸۷، ۱۳۸۸ و یا ۱۳۸۹ مجموع کالاها و ارائه خدمات غیر معاف یا معاف غیر معاف آنها یک میلیارد ریال و بیشتر باشد.
فراخوان مرحله چهارم مالیات ارزش افزوده از ابتدای مهرماه سال ۱۳۸۹
کلیه اشخاص حقیقی و حقوقی که براساس شرایط فراخوان های سه مرحله قبلی ثبت نام، مشمول اجرای نظام مالیات بر ارزش افزوده نگردیده اند، در صورتی که شاغل به فعالیتهای ذیل از جمله فعالیتهای موضوع بند «ب» ماده ۹۶ قانون مالیاتهای مستقیم باشند، با هر میزان فروش یا درآمدی که داشته باشند.
صاحبان کارگاههای صنعتی اعم از صنفی و غیر صنفی که دارای حداقل برق سه فاز ۵۰ آمپر باشد
فروشندگان طلا و جواهر
فروشندگان آهن آلات
صاحبان تالارهای پذیرائی و رستورانها
صاحبان متل و هتلهای یک و دو ستاره و هتل آپارتمان
صاحبان نمایشگاهها و فروشگاههای خودرو و بنگاه معاملات املاک
صاحبان تعمیرگاههای مجاز خودرو
چاپخانه داران
صاحبان دفاتراسناد رسمی
صاحبان مراکز ارتباطات رایانهای، دفاتر خدمات ارتباطی دفتر خدمات مشترکین تلفن همراه و آژانسهای پستی و دفاتر خدمات دولت الکترونیک، پلیس +۱۰ و دفاتر خدمات الکترونیک شهر
صاحبان دفاتر خدمات مسافرتی و جهانگردی
صاحبان سینماها، تماشاخانهها و مکانهای تفریحی و ورزشی
فراخوان مرحله سوم قانون مالیات ارزش افزوده از ابتدای سال ۱۳۸۹
کلیه اشخاص حقیقی و حقوقی که بر اساس شرایط فراخوان های مراحل اول و دوم ثبت نام، مشمول اجرای نظام مالیات بر ارزش افزوده نگردیدهاند، در صورتی که در سال ۱۳۸۷ یا ۱۳۸۸ مجموع فروش کالاها ارائه خدمات غیر معاف یا معاف و غیر معاف آنها سه میلیارد ریال و بالاتر است.
فراخوان مرحله دوم مالیات ارزش افزوده از ابتدای مهرماه سال ۱۳۸۸
کارخانه جات و واحدهای تولیدی دارای جواز تأسیس و پروانهی بهره برداری از وزارتخانه ی ذیربط
بهرهبرداران معادن
ارائه دهندگان خدمات حسابرسی، حسابداری و دفترداری و همچنین خدمات مالی
حسابداران رسمی شاغل و موسسات حسابرسی عضو جامعه حسابداران رسمی ایران
ارائه دهندگان خدمات مدیریتی و مشاورهای
ارائه دهندگان انواع خدمات انفورماتیک، رایانهای اعم از سخت افزاری، نرم افزاری و طراحی سیستم
متلها و هتلهای سه ستاره و بالاتر
بنکداران، عمده فروشها، فروشگاه های بزرگ، واسطههای مالی، نمایندگان توزیع کالاهای داخلی و وارداتی و صاحبان انبارها
نمایندگان موسسههای تجاری و صنعتی، اعم از داخلی و خارجی
مؤسسات حمل و نقل موتوری و باربری دارای مجوز از مراجع ذیربط، زمینی، دریایی و هوایی باربری به جز واحدهایی که صرفاً به امر حمل و نقل مسافر اشتغال دارند
مؤسسات مهندسی و مهندسی مشاور
مؤسسات تبلیغاتی و بازاریابی
فراخوان مرحله اول مالیات ارزش افزوده از ابتدای مهرماه سال ۱۳۸۷
تمامی وارد کنندگان
تمامی صادرکنندگان
تمامی فعالان اقتصادی که مجموع فروش کالاها و ارائه خدمات آنها در سال ۱۳۸۶ سه میلیارد ریال یا بیشتر بوده است.
کلیه فعالان اقتصادی که مجموع فروش کالاها و ارائه خدمات آنها در پنج ماهه آغازین سال ۱۳۸۷، یک میلیارد و دویست پنجاه میلیون ریال یا بیشتر بوده است.
در پایان لازم به ذکر است که فعالان اقتصادی که واجد شرایط مراحل اول تا دهم ثبت نام و اجرای قانون مالیات بر ارزش افزوده بوده اند، حتی در صورت انطباق با شرایط مشمولیت مرحله دهم ثبت نام این نظام مالیاتی، جزء مودیان مشمول مراحل قبلی ثبت نام و اجرای قانون محسوب و مکلف به اجرای مقررات از تاریخ مشمول فراخوان مربوط، خواهند بود.
فراخوان های ارزش افزوده
چگونگی اتصال به سامانه مودیان : مقاله ” صفر تا صد اتصال به سامانه مؤدیان“